
Melhores dados B2B para credores e correspondentes de crédito empresarial (2026)
Dados de crédito empresarial cobrem três trabalhos diferentes: encontrar empresas que se encaixam numa política de crédito, identificar sinais de financiamento e alcançar tomadores de crédito, intermediários ou provedores de capital. Uma comparação útil mantém a prospecção separada da análise de crédito.
Por Argorant
Revisado e atualizado em 20 de agosto de 2026 por Argorant
Encontre o motivo para ligar e depois alcance o tomador de crédito ou o intermediário
Use RelPro, S&P Global, DataGardener ou um especialista em imóveis comerciais quando eventos de financiamento, ônus, garantias, dados de imóveis, apetite dos credores ou inteligência de relacionamento determinarem a prioridade. Use o Argorant para mapear um universo amplo de tomadores de crédito ou intermediários e alcançar donos, CFOs, diretores financeiros e assessores com contatos empresariais verificados. Dados de contato podem apoiar a originação, mas não certificam elegibilidade nem capacidade de crédito.
Não compare produtos de dados diferentes como se fossem uma categoria só
A lista curta certa depende do trabalho que os dados precisam concluir. Essas frentes podem formar um único stack, mas um sinal especializado, uma base de pesquisa e uma camada de contatos verificados não devem receber a mesma nota por trabalhos diferentes.
Mapeie as empresas atendíveis e as pessoas que controlam as finanças ou as indicações.
Priorize prospects por ônus, garantias, vencimentos, imóveis, captação ou eventos de crescimento.
Avalie a solicitação depois que uma oportunidade qualificada entra no processo de crédito.
O workflow que estes dados precisam sustentar
- 1Codifique a política de crédito usando regras de setor, região, porte, idade, imóveis e setores proibidos.
- 2Monte o universo de originação que parece elegível sem descrevê-lo como aprovado ou com bom crédito.
- 3Acrescente sinais de empréstimos, ônus, garantias, vencimentos, imóveis, crescimento ou captação onde fontes especializadas os sustentam.
- 4Identifique o dono, o CFO, o diretor financeiro, o tesoureiro, o intermediário ou o contato no credor para a abordagem específica.
- 5Verifique e exporte o contato empresarial com a fonte e o motivo de priorização anexados.
- 6Encaminhe as oportunidades qualificadas para os sistemas de KYC, AML, capacidade de pagamento e análise de crédito, em vez de tratar dados de prospecção como uma decisão de crédito.
Filtros de empresa
- Setor e NAICS ou classificação equivalente
- País, região e área de atuação do crédito
- Indicadores de receita, funcionários, idade e estrutura societária
- Tipo de imóvel e de ativo
- Sinais de UCC, garantias, vencimento de empréstimos, crescimento e captação
Pessoas e cargos
- Proprietário
- Diretor-geral
- Chief Financial Officer
- Diretor financeiro
- Tesoureiro
- Contador, corretor ou consultor como intermediário
- Originador do credor ou contato relevante no provedor de capital
Exclusões
- Setores proibidos
- Empresas fora da política de crédito ou da área de atuação do crédito
- Consumidores e registros de e-mails pessoais
- Clientes atuais, quando a campanha é só de aquisição
- Contatos excluídos e descadastrados
Comparação de fornecedores
Contagens e afirmações de desempenho publicadas pelos fornecedores são identificadas como afirmações do fornecedor. A pergunta decisiva é se o produto conclui o workflow deste público numa amostra fixa e reproduzível.
| Provedor | Categoria | Ideal para | O que faz | Limitação decisiva |
|---|---|---|---|---|
| Argorant | Execução de contato com tomadores de crédito e intermediários | Credores e corretores com uma política de crédito clara que precisam de ampla cobertura de empresas e decisores. | O Argorant mapeia empresas por setor, indicador de porte e região, e depois identifica os cargos de donos, finanças e intermediários para exportar contatos verificados. | Não é um birô de crédito, um sistema de análise de crédito, um fornecedor de KYC nem uma prova de que uma empresa precisa de financiamento. |
| RelPro | Inteligência de relacionamento e originação em banco comercial | Bancos e equipes de financiamento empresarial que precisam de contatos, centros de influência, contexto de financiamento, alertas e enriquecimento de CRM. | A RelPro combina dados de empresas e executivos com contexto de relacionamento, eventos de negócios, intenção, documentos oficiais, empréstimos e um workflow de pesquisa específico para bancos. | É uma plataforma especializada de inteligência de vendas com onboarding conduzido por vendas, não uma fonte simples de contatos cobrada por uso. |
| Commercial Prospecting da S&P Global | Conjunto de dados de imóveis e ônus nos EUA | Equipes de imóveis comerciais e de C&I nos EUA que priorizam oportunidades a partir do contexto de imóveis, empréstimos, credores, devedores e UCC. | O conjunto de dados Commercial Prospecting da S&P é construído em torno de registros de imóveis comerciais e de ônus UCC. Ele responde a uma pergunta sobre eventos de financiamento que uma base de pessoas comum não responde. | O conjunto de dados cobre só os EUA e não é um produto global de contatos nem de análise de crédito. |
| DataGardener | Inteligência de crédito no Reino Unido | Credores e corretores de financiamento empresarial no Reino Unido que precisam de balanços, garantias, contexto de credores e dados de contato de tomadores de crédito. | A DataGardener combina balanços e registros de garantias de empresas do Reino Unido com filtros e acesso a contatos para originação de crédito empresarial. | As afirmações sobre quantidade de contas de empresas e cobertura são do fornecedor, e o foco no Reino Unido não deve ser generalizado para outros mercados. |
| Capitalize | Inteligência de credores e tomadores de crédito imobiliário comercial | Corretores e credores do setor imobiliário comercial que precisam de apetite dos credores, comparáveis de empréstimos, sinais de imóveis e workflow de casamento. | A Capitalize é uma camada especializada em imóveis comerciais para encontrar credores, casar operações, monitorar sinais de imóveis e tomadores de crédito e alcançar os contatos certos nos credores. | O workflow especializado em imóveis comerciais não substitui uma cobertura ampla de tomadores de crédito comerciais fora do setor imobiliário. |
O que a página pública do produto mostra
Esta captura com o contexto completo destaca o detalhe do produto que importa para este comprador. A fonte continua linkada abaixo da imagem para que você possa verificar afirmações que mudam na página pública atual.
Evidências da origemPágina de banco comercial da RelPro mostrando afirmações sobre cobertura de leads e filtros avançados de empresas.Mostrar capturaOcultar captura
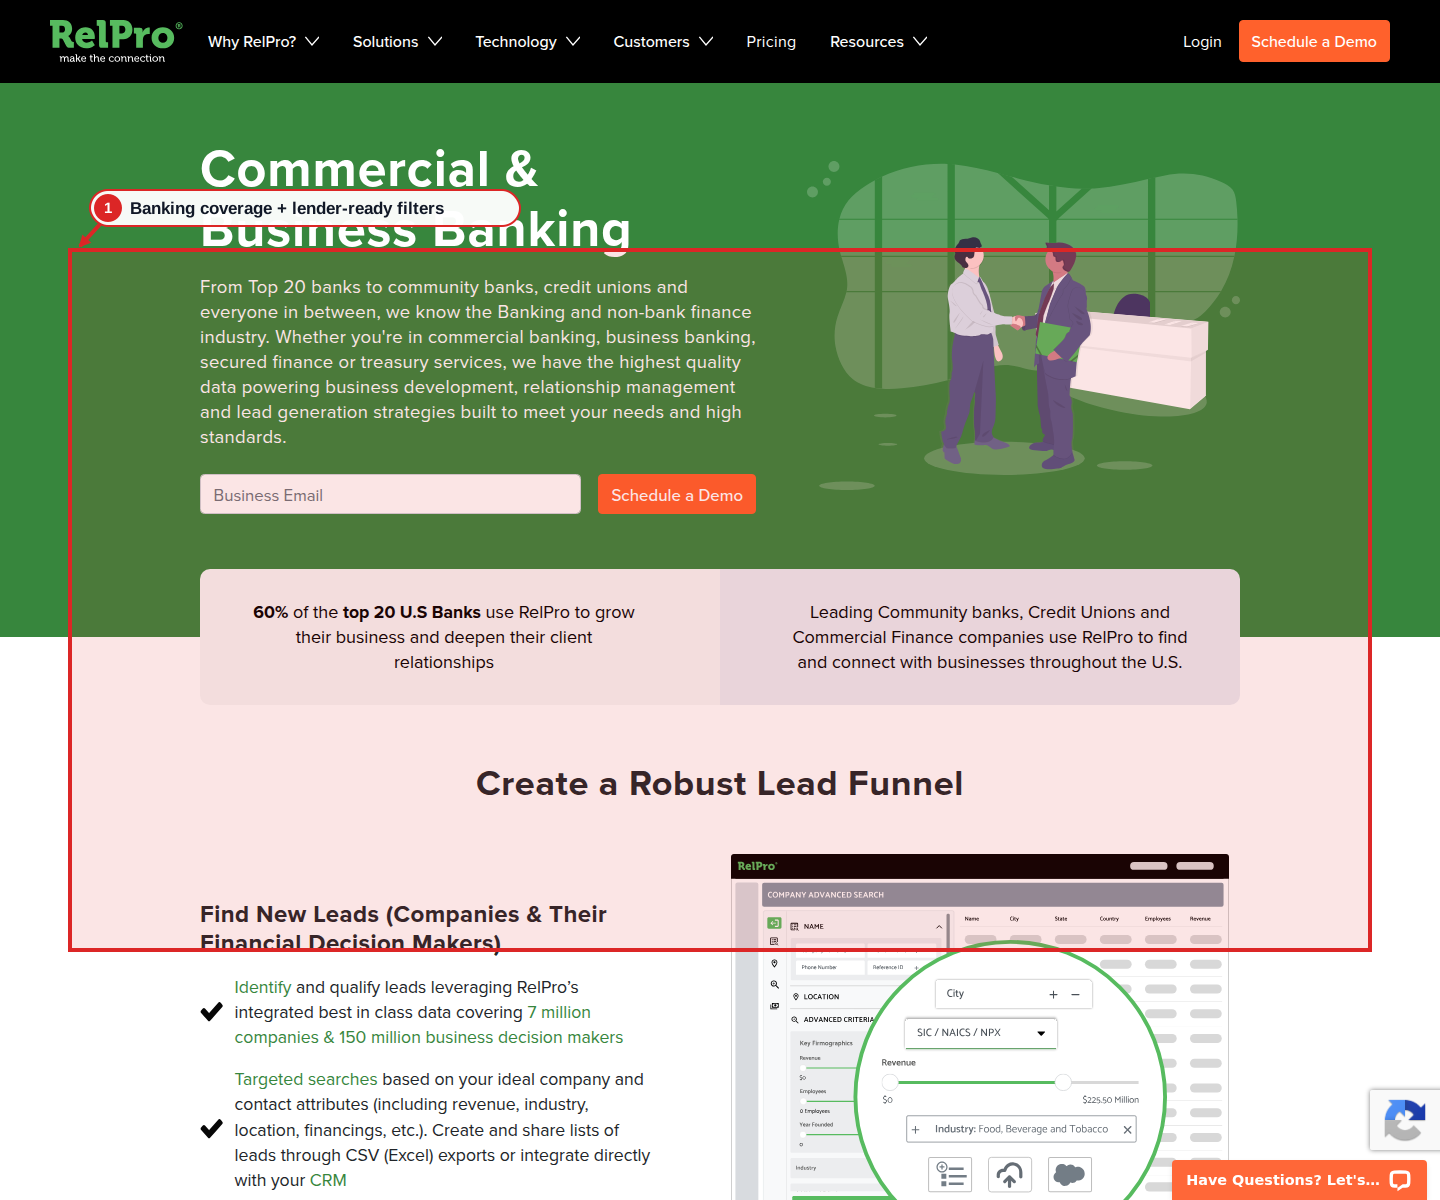
O stack mais forte de crédito empresarial usa dados especializados para estabelecer por que uma conversa sobre financiamento pode ser oportuna e depois usa dados de contato verificados para alcançar o tomador, o intermediário ou o credor. Mantenha prospecção, compliance e análise de crédito como etapas separadas. Uma empresa bem filtrada pode ser um lead sensato sem ser um tomador aprovado.
Perguntas frequentes
Dados B2B conseguem dizer se uma empresa tem bom crédito?
Não. Dados de prospecção B2B podem ajudar a definir e priorizar um universo de tomadores de crédito. A capacidade de crédito exige as análises de crédito, birôs, dados financeiros, KYC, AML e políticas do credor.
Quais sinais são úteis para a originação de crédito empresarial?
O sinal útil depende do produto. Exemplos incluem registros UCC, garantias, empréstimos imobiliários, janelas de vencimento, captação, expansão, contratações, tipo de ativo e apetite conhecido dos credores. Nenhum deles comprova demanda sozinho.
Corretores devem mirar tomadores de crédito ou intermediários?
Muitos modelos de originação bem-sucedidos fazem as duas coisas. A prospecção de tomadores de crédito gera oportunidades diretas. A prospecção de contadores, corretores, assessores e parceiros de indicação constrói uma fonte recorrente de apresentações qualificadas.
Como credores deveriam comparar os custos de dados?
Compare o custo por oportunidade qualificada e alcançável depois de considerar região, indicador da política de crédito, relevância dos sinais, verificação dos contatos, duplicação e exclusões. Registros brutos e créditos nominais são denominadores fracos.
Fontes analisadas
Cada fonte leva à página pública atual de produto ou de documentação do fornecedor. As contagens e afirmações de desempenho dos fornecedores continuam sendo afirmações atribuídas, não resultados de auditoria independente.
6 fontes verificadas e datadasMostrar fontes
Teste a definição de mercado
antes de comprar a lista.
Conte e veja a prévia do segmento, depois revele ou exporte contatos verificados só quando os critérios se sustentarem.
