Die besten B2B-Daten für gewerbliche Kreditgeber und Vermittler (2026)
Daten für gewerbliche Kredite umfassen drei verschiedene Jobs: Firmen finden, die ins Kreditraster passen, Finanzierungssignale erkennen und Kreditnehmer, Vermittler oder Kapitalgeber erreichen. Ein sinnvoller Vergleich trennt die Akquise von der Kreditprüfung.
Von Argorant
Geprüft und aktualisiert am 20. August 2026 von Argorant
Finde den Grund für den Anruf und erreiche dann Kreditnehmer oder Vermittler
Nutze RelPro, S&P Global, DataGardener oder einen CRE-Spezialisten, wenn Finanzierungsanlässe, Pfandrechte, Sicherheiten, Immobiliendaten, Kreditappetit oder Beziehungswissen die Priorität bestimmen. Nutze Argorant, um ein breites Universum an Kreditnehmern oder Vermittlern zu kartieren und Eigentümer, CFOs, Finanzleiter und Berater mit geprüften geschäftlichen Kontakten zu erreichen. Kontaktdaten können die Akquise unterstützen, aber weder Förderfähigkeit noch Kreditwürdigkeit bestätigen.
Vergleiche ungleiche Datenprodukte nicht als eine Kategorie
Die richtige Shortlist hängt davon ab, welche Aufgabe die Daten erledigen müssen. Diese Bereiche können einen gemeinsamen Stack bilden, aber ein spezialisiertes Signal, eine Recherche-Datenbank und eine Ebene mit geprüften Kontakten sollten für unterschiedliche Arbeit nicht dieselbe Bewertung bekommen.
Kartiere bedienbare Unternehmen und die Personen, die Finanzen oder Empfehlungen verantworten.
Priorisiere Interessenten nach Pfandrechten, Sicherheiten, Fälligkeiten, Immobilien, Finanzierung oder Wachstumsereignissen.
Bewerte die Anfrage, nachdem eine qualifizierte Chance in den Kreditprozess gelangt ist.
Der Workflow, den diese Daten tragen müssen
- 1Bilde die Kreditkriterien über Branche, Region, Größe, Alter, Immobilien und Regeln für ausgeschlossene Branchen ab.
- 2Baue das Akquise-Universum der scheinbar passenden Firmen auf, ohne es als genehmigt oder kreditwürdig zu bezeichnen.
- 3Ergänze Signale zu Krediten, Pfandrechten, Sicherheiten, Fälligkeiten, Immobilien, Wachstum oder Finanzierung, soweit spezialisierte Quellen sie liefern.
- 4Bestimme Eigentümer, CFO, Finanzleiter, Treasurer, Vermittler oder Kontakt beim Kreditgeber für den konkreten Ansatz.
- 5Prüfe und exportiere den geschäftlichen Kontakt mit angehängter Quelle und Begründung der Priorisierung.
- 6Übergib qualifizierte Chancen an KYC-, AML-, Tragfähigkeits- und Kreditprüfungssysteme, statt Akquisedaten als Kreditentscheidung zu behandeln.
Firmenfilter
- Branche und NAICS oder vergleichbare Klassifizierung
- Land, Region und Kreditgebiet
- Näherungswerte für Umsatz, Mitarbeiterzahl, Alter und Eigentümerstruktur
- Immobilien- und Anlageart
- Signale zu UCC, Sicherheiten, Kreditfälligkeit, Wachstum und Finanzierung
Personen und Rollen
- Inhaber
- Geschäftsführer
- Chief Financial Officer
- Finanzleiter
- Treasurer
- Steuerberater, Makler oder Berater als Vermittler
- Akquisiteur beim Kreditgeber oder passender Kontakt bei einem Kapitalgeber
Ausschlüsse
- Ausgeschlossene Branchen
- Unternehmen außerhalb der Kreditkriterien oder des Kreditgebiets
- Verbraucher und Datensätze mit privaten E-Mail-Adressen
- Bestehende Kunden, wenn die Kampagne nur Neukunden gewinnen soll
- Gesperrte Kontakte und Opt-outs
Anbietervergleich
Von Anbietern veröffentlichte Zahlen und Leistungsangaben sind als Anbieterangaben gekennzeichnet. Entscheidend ist, ob das Produkt den Workflow dieser Zielgruppe an einer festen, reproduzierbaren Stichprobe erledigt.
| Anbieter | Kategorie | Ideal für | Was es leistet | Entscheidende Einschränkung |
|---|---|---|---|---|
| Argorant | Umsetzung der Kontakte zu Kreditnehmern und Vermittlern | Kreditgeber und Makler mit klaren Kreditkriterien, die breite Abdeckung von Unternehmen und Entscheidern brauchen. | Argorant kartiert Unternehmen nach Branche, Größen-Näherungswert und Region und ermittelt dann Rollen bei Eigentümern, Finanzen und Vermittlern für den geprüften Kontaktexport. | Es ist keine Auskunftei, kein System für die Kreditprüfung, kein KYC-Anbieter und kein Beleg dafür, dass ein Unternehmen Finanzierung braucht. |
| RelPro | Beziehungs- und Akquise-Intelligence für das Firmenkundengeschäft | Banken und Teams in der Unternehmensfinanzierung, die Kontakte, Multiplikatoren, Finanzierungskontext, Alerts und CRM-Anreicherung brauchen. | RelPro verbindet Firmen- und Führungskräftedaten mit Beziehungskontext, Geschäftsereignissen, Intent, Meldungen, Krediten und einem bankspezifischen Recherche-Workflow. | Es ist eine spezialisierte Sales-Intelligence-Plattform mit Onboarding über den Vertrieb, keine einfache Kontaktquelle mit Abrechnung nach Nutzung. |
| S&P Global Commercial Prospecting | Datensatz zu US-Immobilien und Pfandrechten | US-Teams für Gewerbeimmobilien und Firmenkredite, die Chancen nach Kontext zu Immobilien, Krediten, Gläubigern, Schuldnern und UCC priorisieren. | Der Datensatz Commercial Prospecting von S&P baut auf Gewerbeimmobilien und UCC-Pfandrechtseinträgen auf. Er beantwortet eine Frage zu Finanzierungsanlässen, die eine normale Personendatenbank nicht beantworten kann. | Der Datensatz deckt nur die USA ab und ist kein globales Kontakt- oder Kreditprüfungsprodukt. |
| DataGardener | Kredit-Intelligence für Großbritannien | Britische Kreditgeber und Makler für Unternehmensfinanzierung, die Jahresabschlüsse, Sicherheiten, Kontext zu Kreditgebern und Kontaktdaten von Kreditnehmern brauchen. | DataGardener verbindet britische Jahresabschlüsse und Einträge zu Sicherheiten mit Filtern und Kontaktzugriff für die Akquise in der gewerblichen Kreditvergabe. | Die Angaben zur Zahl der Jahresabschlüsse und zur Abdeckung sind Anbieterangaben, und der Fokus auf Großbritannien sollte nicht auf andere Märkte übertragen werden. |
| Capitalize | Intelligence zu CRE-Kreditgebern und Kreditnehmern | Makler und Kreditgeber für Gewerbeimmobilien, die Kreditappetit, Kreditvergleiche, Immobiliensignale und einen Matching-Workflow brauchen. | Capitalize ist eine spezialisierte CRE-Ebene, um Kreditgeber zu finden, Deals abzugleichen, Signale zu Immobilien und Kreditnehmern zu beobachten und passende Kontakte bei Kreditgebern zu erreichen. | Der spezialisierte CRE-Workflow ersetzt keine breite Abdeckung gewerblicher Kreditnehmer außerhalb von Immobilien. |
Was die öffentliche Produktseite zeigt
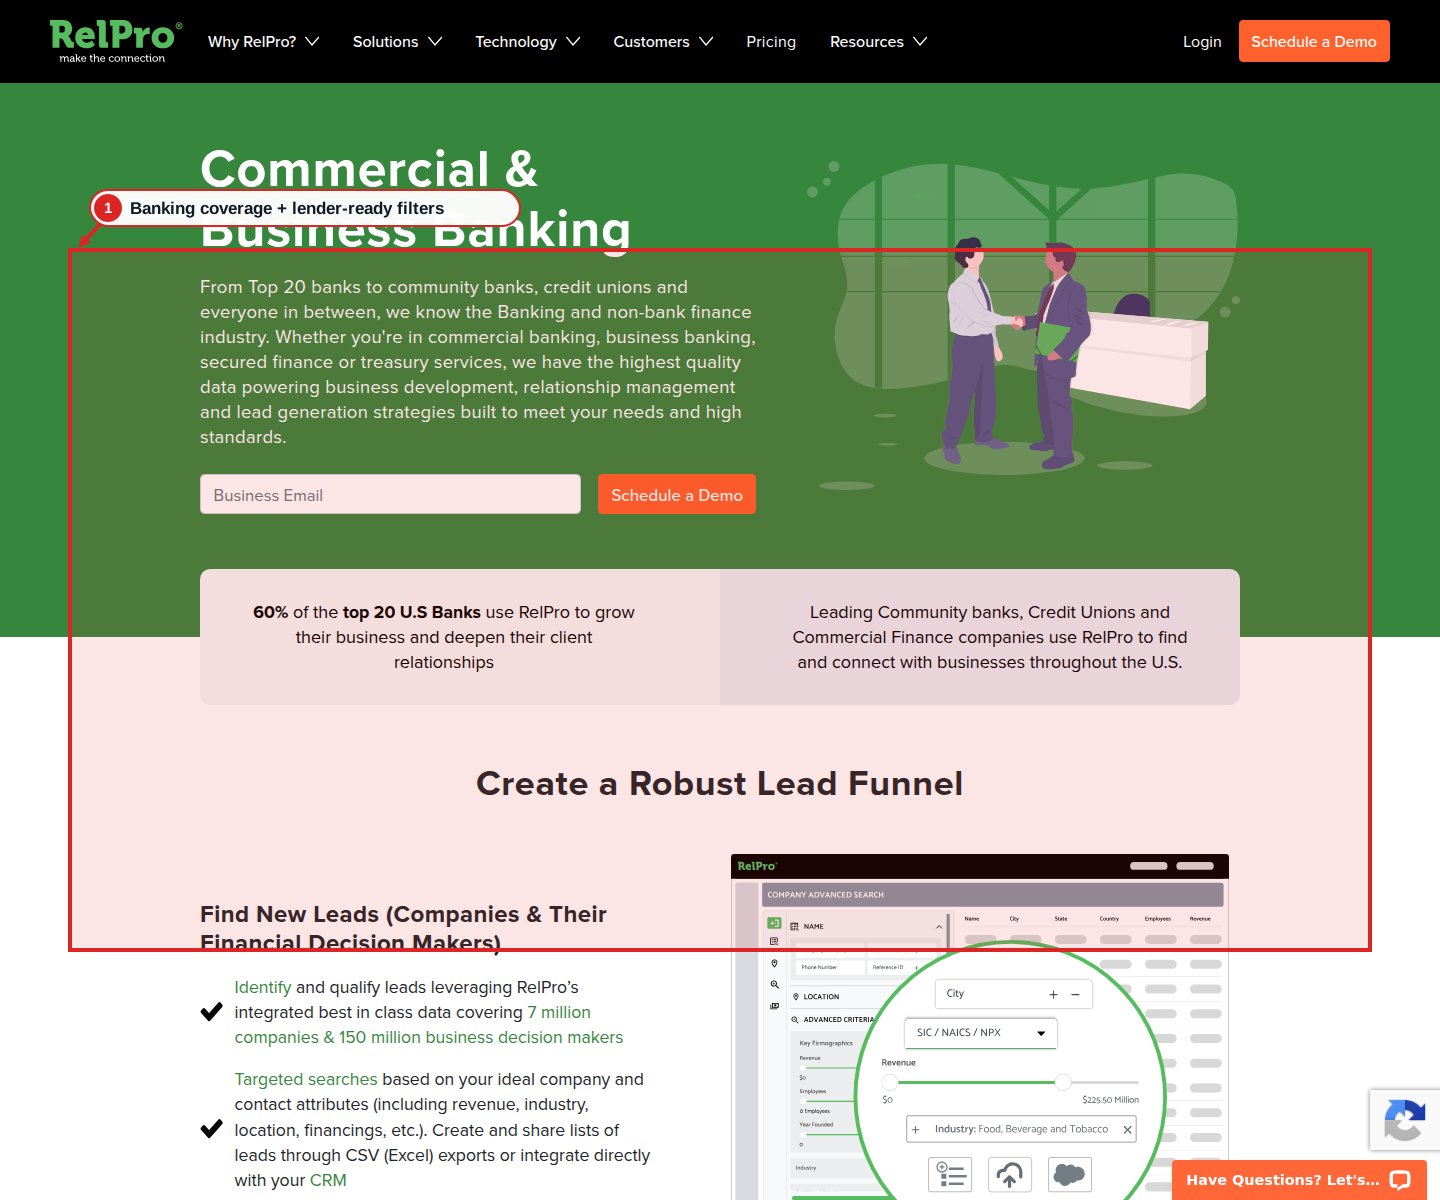
Dieser Screenshot im vollen Kontext hebt das Produktdetail hervor, das für diese Käufer zählt. Die Quelle bleibt unter dem Bild verlinkt, damit du veränderliche Angaben auf der aktuellen öffentlichen Seite prüfen kannst.
QuellenbelegSeite von RelPro für das Firmenkundengeschäft mit Angaben zur Lead-Abdeckung und erweiterten Firmenfiltern.Aufnahme zeigenAufnahme ausblenden
Der stärkste Stack für gewerbliche Kreditvergabe nutzt spezialisierte Daten, um zu begründen, warum ein Finanzierungsgespräch gerade passen könnte, und dann geprüfte Kontaktdaten, um Kreditnehmer, Vermittler oder Kreditgeber zu erreichen. Halte Akquise, Compliance und Kreditprüfung als getrennte Stufen. Ein gut gefiltertes Unternehmen kann ein sinnvoller Lead sein, ohne ein genehmigter Kreditnehmer zu sein.
Häufig gestellte Fragen
Können B2B-Daten zeigen, ob ein Unternehmen kreditwürdig ist?
Nein. B2B-Akquisedaten helfen, ein Kreditnehmer-Universum zu definieren und zu priorisieren. Kreditwürdigkeit erfordert die Kreditprüfung des Kreditgebers sowie Auskunftei-, Finanz-, KYC-, AML- und Richtlinienprüfungen.
Welche Signale sind für die Akquise in der gewerblichen Kreditvergabe nützlich?
Das nützliche Signal hängt vom Produkt ab. Beispiele sind UCC-Einträge, Sicherheiten, Immobilienkredite, Fälligkeitsfenster, Finanzierung, Expansion, Einstellungen, Anlageart und bekannter Kreditappetit. Keines davon beweist für sich allein Bedarf.
Sollten Makler Kreditnehmer oder Vermittler ansprechen?
Viele erfolgreiche Akquisemodelle machen beides. Die Ansprache von Kreditnehmern schafft direkte Chancen. Die Ansprache von Steuerberatern, Maklern, Beratern und Empfehlungspartnern baut eine wiederkehrende Quelle qualifizierter Empfehlungen auf.
Wie sollten Kreditgeber Datenkosten vergleichen?
Vergleiche die Kosten pro qualifizierter, erreichbarer Chance nach Region, Näherung an die Kreditkriterien, Relevanz der Signale, Kontaktprüfung, Dubletten und Sperrlisten. Rohe Datensätze und nominale Credits sind schwache Bezugsgrößen.
Geprüfte Quellen
Jede Quelle verlinkt auf die aktuelle öffentliche Produkt- oder Dokumentationsseite des Anbieters. Zahlen und Leistungsangaben der Anbieter bleiben zugeordnete Angaben, keine unabhängigen Prüfergebnisse.
6 Quellen geprüft und datiertQuellen zeigen
Prüfe die Marktdefinition,
bevor du die Liste kaufst.
Zähle das Segment und sieh dir eine Vorschau an. Schalte geprüfte Kontakte erst frei oder exportiere sie, wenn die Kriterien halten.