
أفضل بيانات B2B للمقرضين والوسطاء التجاريين (2026)
تغطي بيانات الإقراض التجاري ثلاث مهام مختلفة: العثور على الشركات التي تناسب معايير الائتمان، ورصد إشارات التمويل، والوصول إلى المقترضين أو الوسطاء أو مزودي رأس المال. والمقارنة المفيدة تُبقي البحث عن العملاء منفصلًا عن الاكتتاب الائتماني.
بقلم Argorant
راجعه وحدّثه Argorant في 20 أغسطس 2026
اعثر على سبب للاتصال، ثم تواصل مع المقترض أو الوسيط
استخدم RelPro أو S&P Global أو DataGardener أو أداة متخصصة في العقارات التجارية عندما تحدد الأولويةَ أحداثُ التمويل، أو الامتيازات، أو الرهون، أو بيانات العقارات، أو شهية المقرضين، أو معلومات العلاقات. واستخدم Argorant لرسم نطاق كامل واسع للمقترضين أو جهات الإحالة والوصول إلى الملاك والمديرين الماليين ومديري المالية والمستشارين عبر جهات اتصال تجارية موثّقة. يمكن لبيانات جهات الاتصال أن تدعم استقطاب الفرص، لكنها لا تستطيع إثبات الأهلية أو الجدارة الائتمانية.
لا تقارن منتجات بيانات مختلفة كأنها فئة واحدة
تعتمد القائمة المختصرة المناسبة على المهمة التي يجب أن تنجزها البيانات. يمكن لهذه المسارات أن تشكّل مجموعة أدوات واحدة، لكن لا ينبغي أن تحصل أداة إشارات متخصصة وقاعدة بيانات بحثية وطبقة جهات اتصال موثّقة على التقييم نفسه لأعمال مختلفة.
حدّد الشركات التي يمكنك خدمتها، والأشخاص الذين يتحكمون في التمويل أو الإحالات.
رتّب أولوية العملاء المحتملين حسب الرهون والأعباء ومواعيد الاستحقاق والعقارات والتمويل أو أحداث النمو.
قيّم الطلب بعد دخول فرصة مؤهلة إلى عملية الائتمان.
سير العمل الذي يجب أن تدعمه هذه البيانات
- 1حوّل معايير الائتمان إلى قواعد باستخدام القطاع والموقع الجغرافي والحجم والعمر والعقارات والقطاعات المحظورة.
- 2ابنِ نطاق الاستقطاب الذي يبدو مؤهلًا دون وصفه بأنه معتمد أو جدير ائتمانيًا.
- 3أضف إشارات القروض أو الرهون أو الأعباء أو مواعيد الاستحقاق أو العقارات أو النمو أو التمويل، حيثما تدعمها مصادر متخصصة.
- 4حدّد المالك أو المدير المالي أو مدير المالية أو أمين الخزينة أو الوسيط أو جهة الاتصال لدى المقرض لهذا النهج تحديدًا.
- 5تحقّق من جهة الاتصال التجارية وصدّرها مع المصدر وسبب تحديد الأولوية مرفقين.
- 6مرّر الفرص المؤهلة إلى أنظمة KYC وAML وتقييم القدرة على السداد والاكتتاب، بدلًا من التعامل مع بيانات البحث عن العملاء كقرار ائتماني.
فلاتر الشركات
- القطاع وتصنيف NAICS أو ما يعادله
- الدولة والمنطقة والنطاق الجغرافي للإقراض
- مؤشرات تقريبية للإيرادات وعدد الموظفين وعمر الشركة والملكية
- نوع العقار والأصل
- إشارات UCC والرهون واستحقاق القروض والنمو والتمويل
الأشخاص والأدوار
- المالك
- المدير العام
- المدير المالي
- مدير المالية
- أمين الخزينة
- محاسب أو وسيط أو مستشار كجهة إحالة
- مسؤول استقطاب القروض لدى المُقرض أو جهة الاتصال المعنية لدى مزوّد رأس المال
الاستثناءات
- القطاعات المحظورة
- شركات خارج معايير الائتمان أو النطاق الجغرافي للإقراض
- المستهلكون والسجلات ذات البريد الإلكتروني الشخصي
- العملاء الحاليون عندما تكون الحملة مخصصة لاكتساب عملاء جدد فقط
- جهات الاتصال المحظورة ومن ألغوا الاشتراك
مقارنة المزوّدين
الأعداد وبيانات الأداء التي ينشرها المزوّدون موسومة بأنها ادعاءات المزوّد. والسؤال الحاسم هو ما إذا كان المنتج يُنجز سير عمل هذا الجمهور على عينة ثابتة قابلة لإعادة الإنتاج.
| المزوّد | الفئة | الأنسب لـ | ما الذي يقدّمه | القيد الحاسم |
|---|---|---|---|---|
| Argorant | تنفيذ التواصل مع المقترضين وجهات الإحالة | المُقرضون والوسطاء الذين لديهم معايير ائتمان واضحة ويحتاجون إلى تغطية واسعة للشركات وأصحاب القرار. | يرسم Argorant خريطة الشركات حسب القطاع ومؤشر الحجم والموقع الجغرافي، ثم يحدد أدوار المالكين والمالية وجهات الإحالة لتصدير جهات اتصال موثّقة. | إنه ليس مكتب ائتمان ولا نظامًا لتقييم الائتمان ولا مزوّدًا لخدمات KYC، ولا دليلًا على أن الشركة تحتاج إلى تمويل. |
| RelPro | معلومات العلاقات واستقطاب الأعمال في الخدمات المصرفية التجارية | البنوك وفرق التمويل التجاري التي تحتاج إلى جهات الاتصال، ومراكز التأثير، وسياق التمويل، والتنبيهات، وإثراء CRM. | تجمع RelPro بين بيانات الشركات والتنفيذيين وسياق العلاقات وأحداث الأعمال ونية الشراء والإيداعات الرسمية والقروض وسير عمل بحثي خاص بالقطاع المصرفي. | إنها منصة متخصصة في ذكاء المبيعات يتم الانضمام إليها عبر فريق المبيعات، وليست مصدرًا بسيطًا لجهات الاتصال يُحاسَب حسب الاستخدام. |
| Commercial Prospecting من S&P Global | مجموعة بيانات العقارات والرهون في الولايات المتحدة | فرق العقارات التجارية (CRE) والإقراض التجاري والصناعي (C&I) في الولايات المتحدة التي تحدد أولوية الفرص من سياق العقارات والقروض والدائنين والمدينين وUCC. | بُنيت مجموعة بيانات Commercial Prospecting من S&P حول سجلات العقارات التجارية ورهون UCC. وهي تجيب عن سؤال يتعلق بأحداث التمويل لا تستطيع قاعدة بيانات أشخاص عادية الإجابة عنه. | تغطي مجموعة البيانات الولايات المتحدة فقط، وليست منتجًا عالميًا لجهات الاتصال أو لتقييم الائتمان. |
| DataGardener | معلومات الإقراض في المملكة المتحدة | المقرضون ووسطاء التمويل التجاري في المملكة المتحدة الذين يحتاجون إلى الحسابات المالية، والرهون، وسياق المقرضين، وبيانات جهات اتصال المقترضين. | يجمع DataGardener بين حسابات الشركات البريطانية وسجلات الرهون مع التصفية والوصول إلى جهات الاتصال لاستقطاب أعمال الإقراض التجاري. | أرقام حسابات الشركات وبيانات التغطية لديه ادعاءات من المورّد، ولا ينبغي تعميم تركيزه على المملكة المتحدة على أسواق أخرى. |
| Capitalize | معلومات عن مقرضي ومقترضي العقارات التجارية | وسطاء ومقرضو العقارات التجارية الذين يحتاجون إلى معرفة توجهات المقرضين ومقارنات القروض وإشارات العقارات وسير عمل للمطابقة. | Capitalize طبقة متخصصة في العقارات التجارية للعثور على المقرضين، ومطابقة الصفقات، ومراقبة إشارات العقارات والمقترضين، والوصول إلى جهات اتصال المقرضين المعنية. | سير العمل المتخصص لديه في العقارات التجارية (CRE) لا يحل محل تغطية واسعة للمقترضين التجاريين خارج قطاع العقارات. |
ما تعرضه صفحة المنتج العامة
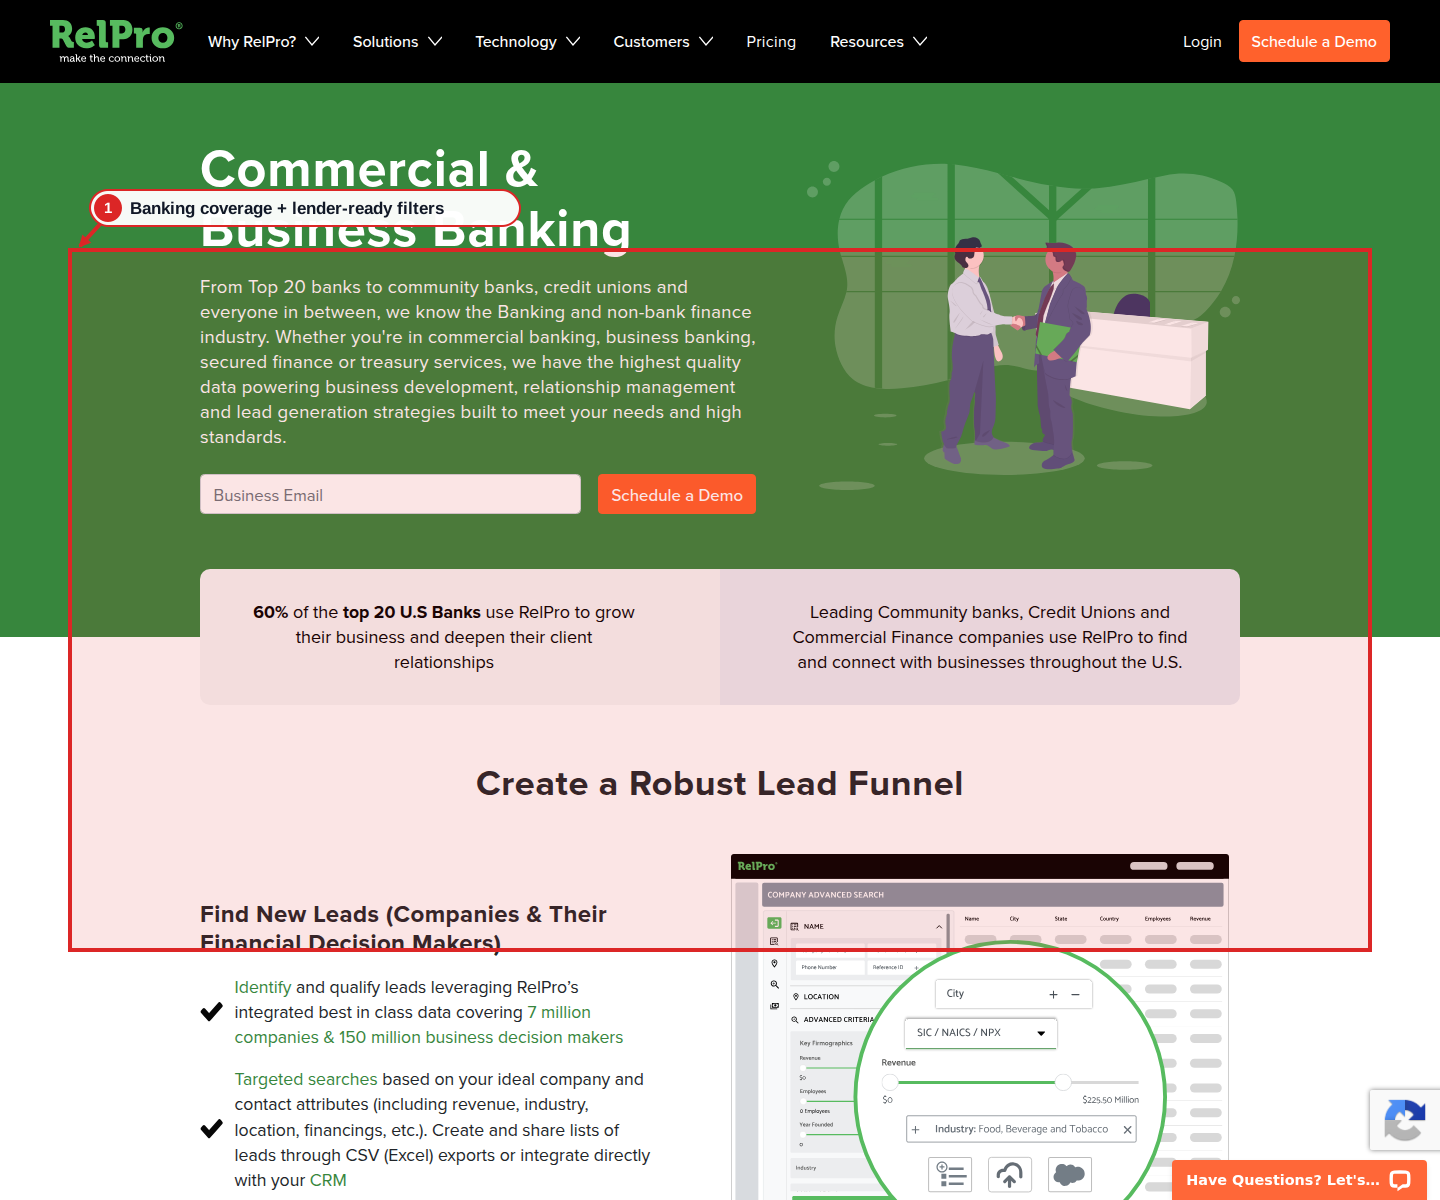
تُبرز هذه اللقطة الكاملة السياق تفصيل المنتج المهم لهذا المشتري. ويبقى المصدر مرتبطًا أسفل الصورة حتى تتمكن من التحقق من الادعاءات القابلة للتغيير في الصفحة العامة الحالية.
أدلة المصدرصفحة الخدمات المصرفية التجارية في RelPro تعرض ادعاءات تغطية العملاء المحتملين وفلاتر متقدمة للشركات.عرض اللقطةإخفاء اللقطة
أقوى مجموعة أدوات للإقراض التجاري تستخدم بيانات متخصصة لتحديد سبب ملاءمة توقيت محادثة التمويل، ثم تستخدم بيانات جهات اتصال موثّقة للوصول إلى المقترض أو جهة الإحالة أو المُقرض. أبقِ البحث عن العملاء والامتثال وتقييم الائتمان كبوابات منفصلة. فالشركة التي تمت تصفيتها جيدًا قد تكون عميلًا محتملًا معقولًا دون أن تكون مقترضًا معتمدًا.
الأسئلة الشائعة
هل يمكن لبيانات B2B أن تخبرنا بما إذا كانت الشركة جديرة ائتمانيًا؟
لا. يمكن لبيانات البحث عن عملاء B2B أن تساعد في تحديد النطاق الكامل للمقترضين وترتيب أولوياته. أما الجدارة الائتمانية فتتطلب إجراءات التقييم لدى المُقرض، والاستعلام الائتماني، والفحوص المالية، وKYC، وAML، وفحوص السياسات.
ما الإشارات المفيدة لاستقطاب فرص الإقراض التجاري؟
تعتمد الإشارة المفيدة على المنتج. ومن الأمثلة: إيداعات UCC، والرهون المسجلة، والقروض العقارية، وفترات الاستحقاق، والتمويل، والتوسع، والتوظيف، ونوع الأصول، وشهية المقرضين المعروفة. ولا يثبت أي منها الطلب بمفرده.
هل يجب على الوسطاء استهداف المقترضين أم جهات الإحالة؟
كثير من نماذج استقطاب الصفقات الناجحة تجمع بين الأمرين. فالتواصل مع المقترضين يخلق فرصًا مباشرة، والتواصل مع المحاسبين والوسطاء والمستشارين وشركاء الإحالة يبني مصدرًا متكررًا للتعريفات المؤهلة.
كيف ينبغي للمقرضين مقارنة تكاليف البيانات؟
قارن التكلفة لكل فرصة مؤهلة يمكن الوصول إليها بعد احتساب الموقع الجغرافي، ومؤشرات معايير الائتمان، وملاءمة الإشارات، والتحقق من جهات الاتصال، والتكرار، وقائمة الحظر. فالسجلات الخام والأرصدة الاسمية أساس ضعيف للمقارنة.
المصادر التي تمت مراجعتها
يرتبط كل مصدر بصفحة المنتج أو التوثيق العامة الحالية لدى المزوّد. وتبقى أعداد المزودين وتصريحاتهم عن الأداء ادعاءات منسوبة إليهم، لا نتائج تدقيق مستقل.
6 مصدر تم فحصه وتأريخهعرض المصادر
اختبر تعريف السوق
قبل شراء القائمة.
عُدّ الشريحة وعاينها، ثم اكشف جهات الاتصال الموثّقة أو صدّرها فقط بعد أن تثبت المعايير صحتها.
