
Beste B2B-data voor zakelijke kredietverstrekkers en makelaars (2026)
Data voor zakelijke kredietverlening omvat drie verschillende taken: bedrijven vinden die binnen de kredietcriteria passen, financieringssignalen opmerken en kredietnemers, aanbrengers of kapitaalverstrekkers bereiken. Een nuttige vergelijking houdt acquisitie gescheiden van acceptatie.
Door Argorant
Gecontroleerd en bijgewerkt op 20 augustus 2026 door Argorant
Vind de reden om te bellen en bereik daarna de kredietnemer of aanbrenger
Gebruik RelPro, S&P Global, DataGardener of een specialist in commercieel vastgoed als financieringsgebeurtenissen, pandrechten, zekerheden, vastgoeddata, bereidheid van kredietverstrekkers of relatie-informatie de prioriteit bepalen. Gebruik Argorant om een breed universum van kredietnemers of aanbrengers in kaart te brengen en eigenaren, CFO's, financieel directeuren en adviseurs te bereiken met gecontroleerde zakelijke contacten. Contactdata kan origination ondersteunen, maar kan geschiktheid of kredietwaardigheid niet certificeren.
Vergelijk ongelijke dataproducten niet als één categorie
De juiste shortlist hangt af van de taak die de data moet afronden. Deze routes kunnen samen één stack vormen, maar een gespecialiseerd signaal, een onderzoeksdatabase en een laag voor gecontroleerde contacten moeten voor verschillend werk niet dezelfde score krijgen.
Breng bedrijven die je kunt bedienen in kaart en de mensen die over financiën of doorverwijzingen gaan.
Prioriteer prospects op pandrechten, zekerheden, looptijden, vastgoed, financiering of groeigebeurtenissen.
Beoordeel de aanvraag nadat een gekwalificeerde kans het kredietproces ingaat.
De workflow die deze data moet ondersteunen
- 1Leg de kredietcriteria vast met regels voor sector, regio, omvang, leeftijd, vastgoed en verboden sectoren.
- 2Bouw het universum voor origination dat er geschikt uitziet, zonder het als goedgekeurd of kredietwaardig te beschrijven.
- 3Voeg signalen over leningen, pandrechten, zekerheden, looptijden, vastgoed, groei of financiering toe waar gespecialiseerde bronnen ze ondersteunen.
- 4Bepaal voor de specifieke aanpak het contact bij eigenaar, CFO, financieel directeur, treasurer, aanbrenger of kredietverstrekker.
- 5Controleer en exporteer het zakelijke contact met de bron en de reden voor prioriteit erbij.
- 6Geef gekwalificeerde kansen door aan systemen voor KYC, AML, betaalbaarheid en acceptatie, in plaats van acquisitiedata als kredietbeslissing te behandelen.
Bedrijfsfilters
- Branche en NAICS of een vergelijkbare classificatie
- Land, regio en werkgebied voor kredietverlening
- Indicaties via omzet, personeelsomvang, leeftijd en eigendom
- Type vastgoed en activa
- Signalen over UCC, zekerheden, looptijden van leningen, groei en financiering
Personen en rollen
- Eigenaar
- Directeur
- Chief Financial Officer
- Financieel directeur
- Treasurer
- Accountant, makelaar of adviseur als aanbrenger
- Contact bij de originator van de kredietverstrekker of een relevante kapitaalverstrekker
Uitsluitingen
- Verboden sectoren
- Bedrijven buiten de kredietcriteria of het werkgebied voor kredietverlening
- Consumenten en records met persoonlijke e-mailadressen
- Bestaande klanten als de campagne alleen op acquisitie is gericht
- Onderdrukte en afgemelde contacten
Vergelijking van aanbieders
Door aanbieders gepubliceerde aantallen en prestatieclaims zijn gemarkeerd als claims van de aanbieder. De beslissende vraag is of het product de workflow van deze doelgroep afrondt op een vaste, reproduceerbare sample.
| Aanbieder | Categorie | Het best voor | Wat het doet | Doorslaggevende beperking |
|---|---|---|---|---|
| Argorant | Uitvoering van contact met kredietnemers en aanbrengers | Kredietverstrekkers en makelaars met duidelijke kredietcriteria die brede dekking van bedrijven en beslissers nodig hebben. | Argorant brengt bedrijven in kaart op sector, indicatie van omvang en regio, en vindt daarna de rollen van eigenaren, finance en aanbrengers voor de export van gecontroleerde contacten. | Het is geen kredietbureau, acceptatiesysteem of KYC-aanbieder, en geen bewijs dat een bedrijf financiering nodig heeft. |
| RelPro | Informatie over relaties en origination in zakelijk bankieren | Banken en zakelijke financieringsteams die contacten, invloedrijke personen, financieringscontext, meldingen en CRM-verrijking nodig hebben. | RelPro combineert data over bedrijven en bestuurders met relatiecontext, bedrijfsgebeurtenissen, intent, deponeringen, leningen en een onderzoeksworkflow specifiek voor banken. | Het is een gespecialiseerd platform voor sales intelligence met onboarding via sales, geen eenvoudige gemeten bron voor contacten. |
| Commercial Prospecting van S&P Global | Amerikaanse dataset over vastgoed en pandrechten | Amerikaanse teams in commercieel vastgoed en C&I die kansen prioriteren op basis van context over vastgoed, leningen, schuldeisers, schuldenaren en UCC. | De dataset Commercial Prospecting van S&P is gebouwd rond records van commercieel vastgoed en UCC-pandrechten. Hij beantwoordt een vraag over financieringsgebeurtenissen die een normale personendatabase niet kan beantwoorden. | De dataset dekt alleen de VS en is geen wereldwijd product voor contacten of acceptatie. |
| DataGardener | Informatie over kredietverlening in het VK | Britse kredietverstrekkers en makelaars in zakelijke financiering die jaarrekeningen, zekerheden, context over kredietverstrekkers en contactdata van kredietnemers nodig hebben. | DataGardener combineert jaarrekeningen en zekerheidsrechten van Britse bedrijven met filters en toegang tot contacten voor origination in zakelijke kredietverlening. | De aantallen bedrijfsaccounts en uitspraken over dekking zijn claims van de aanbieder, en de focus op het VK mag niet worden doorgetrokken naar andere markten. |
| Capitalize | Informatie over kredietverstrekkers en kredietnemers in commercieel vastgoed | Makelaars en kredietverstrekkers in commercieel vastgoed die de bereidheid van kredietverstrekkers, vergelijkbare leningen, vastgoedsignalen en een matchingworkflow nodig hebben. | Capitalize is een gespecialiseerde laag voor commercieel vastgoed om kredietverstrekkers te vinden, deals te matchen, signalen over vastgoed en kredietnemers te volgen en relevante contacten bij kredietverstrekkers te bereiken. | De gespecialiseerde workflow voor commercieel vastgoed vervangt geen brede dekking van zakelijke kredietnemers buiten vastgoed. |
Wat de openbare productpagina laat zien
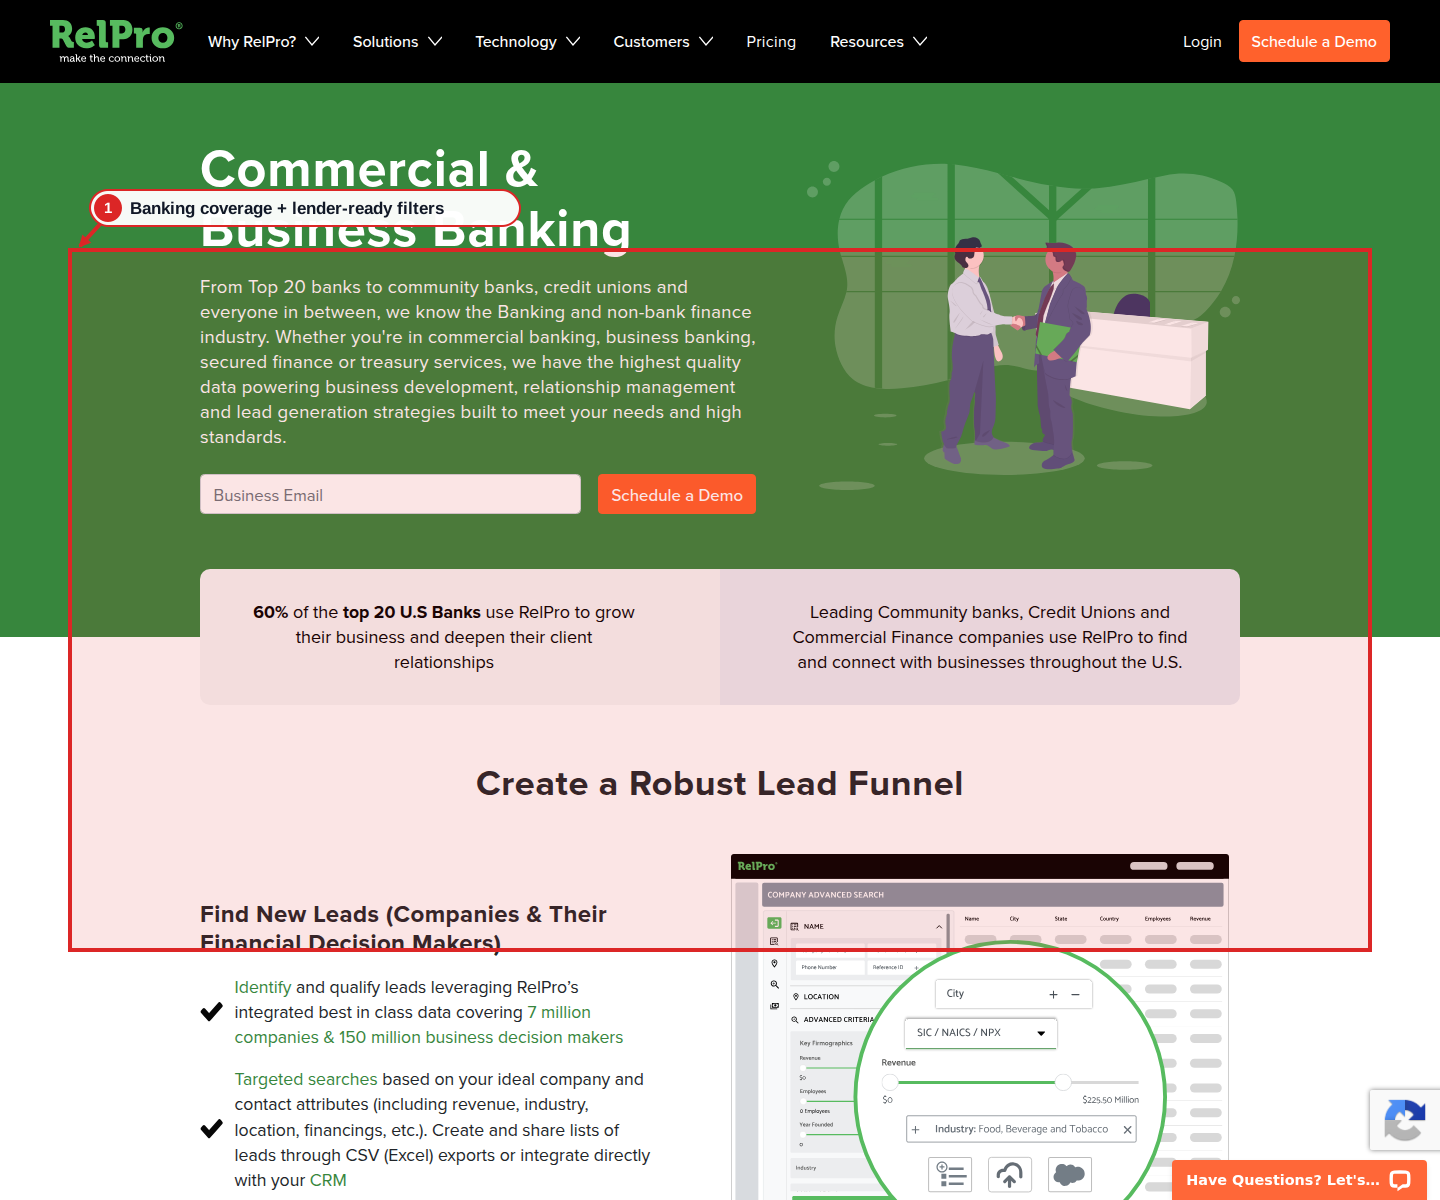
Deze volledige opname markeert het productdetail dat voor deze koper telt. De bron blijft onder de afbeelding gelinkt, zodat je veranderlijke claims op de actuele openbare pagina kunt controleren.
Bewijs uit bronPagina van RelPro over zakelijk bankieren met claims over leaddekking en geavanceerde bedrijfsfilters.Opname tonenOpname verbergen
De sterkste stack voor zakelijke kredietverlening gebruikt gespecialiseerde data om vast te stellen waarom een gesprek over financiering op dit moment zinvol kan zijn, en daarna gecontroleerde contactdata om de kredietnemer, aanbrenger of kredietverstrekker te bereiken. Houd acquisitie, compliance en acceptatie als aparte poorten. Een goed gefilterd bedrijf kan een zinnige lead zijn zonder een goedgekeurde kredietnemer te zijn.
Veelgestelde vragen
Kan B2B-data ons vertellen of een bedrijf kredietwaardig is?
Nee. B2B-acquisitiedata kan helpen een universum van kredietnemers te definiëren en te prioriteren. Kredietwaardigheid vraagt om acceptatie, bureaugegevens, financiële controles, KYC, AML en beleidscontroles van de kredietverstrekker.
Welke signalen zijn nuttig voor origination van zakelijke kredieten?
Het nuttige signaal hangt af van het product. Voorbeelden zijn UCC-deponeringen, zekerheden, vastgoedleningen, aflopende looptijden, financiering, uitbreiding, werving, type activa en bekende bereidheid van kredietverstrekkers. Geen ervan bewijst op zichzelf vraag.
Moeten makelaars zich richten op kredietnemers of aanbrengers?
Veel succesvolle modellen voor origination doen beide. Outreach naar kredietnemers levert directe kansen op. Outreach naar accountants, makelaars, adviseurs en doorverwijzende partners bouwt een terugkerende bron van gekwalificeerde introducties op.
Hoe moeten kredietverstrekkers datakosten vergelijken?
Vergelijk de kosten per gekwalificeerde, bereikbare kans na regio, indicatie van kredietcriteria, relevantie van signalen, controle van contacten, ontdubbeling en onderdrukking. Ruwe records en nominale credits zijn zwakke noemers.
Beoordeelde bronnen
Elke bron linkt naar de actuele openbare product- of documentatiepagina van de aanbieder. Aantallen en prestatieclaims van aanbieders blijven toegeschreven claims, geen resultaten van onafhankelijke audits.
6 bronnen gecontroleerd en gedateerdBronnen tonen
Het onderzoek voortzetten
Test de marktdefinitie
voordat je de lijst koopt.
Tel en bekijk het segment en geef gecontroleerde contacten pas vrij of exporteer ze als de criteria standhouden.
