
Les meilleures données B2B pour les prêteurs et courtiers en financement professionnel (2026)
Les données de financement professionnel couvrent trois besoins différents : trouver des entreprises qui entrent dans une politique de crédit, repérer des signaux de financement et atteindre emprunteurs, apporteurs d'affaires ou financeurs. Une comparaison utile sépare la prospection de l'analyse de crédit.
Par Argorant
Revu et mis à jour le 20 août 2026 par Argorant
Trouvez la raison d'appeler, puis atteignez l'emprunteur ou l'apporteur d'affaires
Utilisez RelPro, S&P Global, DataGardener ou un spécialiste de l'immobilier commercial quand les événements de financement, sûretés, inscriptions, données immobilières, l'appétit des prêteurs ou l'intelligence relationnelle déterminent la priorité. Utilisez Argorant pour cartographier un large univers d'emprunteurs ou d'apporteurs d'affaires et atteindre dirigeants, CFO, directeurs financiers et conseillers avec des contacts professionnels vérifiés. Les données de contact peuvent soutenir l'origination, mais elles ne peuvent certifier ni l'éligibilité ni la solvabilité.
Ne comparez pas des produits de données différents comme une seule catégorie
La bonne présélection dépend de la tâche que les données doivent accomplir. Ces voies peuvent former une seule stack, mais un signal spécialisé, une base de recherche et une couche de contacts vérifiés ne doivent pas recevoir la même note pour des travaux différents.
Cartographiez les entreprises que vous pouvez servir et les personnes qui contrôlent la finance ou les recommandations.
Priorisez les prospects selon les sûretés, inscriptions, échéances, biens immobiliers, levées de fonds ou événements de croissance.
Évaluez la demande une fois qu'une opportunité qualifiée entre dans le processus de crédit.
Le workflow que ces données doivent soutenir
- 1Encodez la politique de crédit à l'aide de règles de secteur, zone géographique, taille, ancienneté, biens immobiliers et secteurs exclus.
- 2Construisez l'univers d'origination d'apparence éligible sans le présenter comme approuvé ou solvable.
- 3Ajoutez des signaux de prêts, sûretés, échéances, biens immobiliers, croissance ou levées de fonds là où des sources spécialisées les fournissent.
- 4Identifiez le dirigeant, le CFO, le directeur financier, le trésorier, l'apporteur d'affaires ou le contact prêteur pour la démarche précise.
- 5Vérifiez et exportez le contact professionnel avec la source et la raison de priorisation jointes.
- 6Transmettez les opportunités qualifiées aux systèmes KYC, LCB-FT, de solvabilité et d'analyse de crédit au lieu de traiter les données de prospection comme une décision de crédit.
Filtres entreprise
- Secteur et code NAICS ou classification équivalente
- Pays, région et zone de financement
- Indicateurs de chiffre d'affaires, d'effectif, d'ancienneté et d'actionnariat
- Type de bien et d'actif
- Signaux UCC, sûretés, échéances de prêts, croissance et levées de fonds
Personnes et rôles
- Propriétaire
- Directeur général
- Directeur financier
- Directeur financier
- Trésorier
- Expert-comptable, courtier ou conseiller comme apporteur d'affaires
- Chargé d'origination chez un prêteur ou contact chez un financeur pertinent
Exclusions
- Secteurs exclus
- Entreprises hors politique de crédit ou hors zone de financement
- Particuliers et fiches avec e-mails personnels
- Clients actuels quand la campagne vise uniquement l'acquisition
- Contacts exclus et désinscrits
Comparatif des fournisseurs
Les chiffres et affirmations de performance publiés par les fournisseurs sont signalés comme des affirmations de fournisseur. La question décisive est de savoir si le produit mène à bien le workflow de cette audience sur un échantillon fixe et reproductible.
| Fournisseur | Catégorie | Idéal pour | Ce que ça fait | Limite décisive |
|---|---|---|---|---|
| Argorant | Prise de contact avec emprunteurs et apporteurs d'affaires | Prêteurs et courtiers avec une politique de crédit claire qui ont besoin d'une large couverture des entreprises et des décideurs. | Argorant cartographie les entreprises par secteur, indicateur de taille et zone géographique, puis identifie les rôles de dirigeant, de finance et d'apporteur d'affaires pour un export de contacts vérifiés. | Ce n'est ni un bureau de crédit, ni un système d'analyse de crédit, ni un fournisseur KYC, ni la preuve qu'une entreprise a besoin de financement. |
| RelPro | Intelligence relationnelle et d'origination pour la banque d'entreprise | Banques et équipes de financement professionnel qui ont besoin de contacts, de prescripteurs, de contexte de financement, d'alertes et d'enrichissement CRM. | RelPro combine données d'entreprises et de dirigeants avec contexte relationnel, événements d'entreprise, intention, dépôts légaux, prêts et un workflow de recherche propre à la banque. | C'est une plateforme spécialisée de sales intelligence avec une prise en main pilotée par les commerciaux, pas une simple source de contacts à l'usage. |
| Commercial Prospecting de S&P Global | Jeu de données américain sur les biens et sûretés | Équipes américaines d'immobilier commercial et de crédit aux entreprises qui priorisent les opportunités à partir du contexte des biens, prêts, créanciers, débiteurs et UCC. | Le jeu de données Commercial Prospecting de S&P repose sur les fiches de biens commerciaux et de sûretés UCC. Il répond à une question d'événement de financement qu'une base de personnes classique ne peut pas traiter. | Le jeu de données couvre uniquement les États-Unis et n'est ni un produit mondial de contacts ni un outil d'analyse de crédit. |
| DataGardener | Intelligence crédit au Royaume-Uni | Prêteurs et courtiers en financement professionnel au Royaume-Uni qui ont besoin des comptes, des sûretés, du contexte des prêteurs et des coordonnées des emprunteurs. | DataGardener combine comptes annuels et inscriptions de sûretés des entreprises britanniques avec des filtres et un accès aux contacts pour l'origination de financement professionnel. | Ses affirmations sur le nombre de comptes d'entreprises et la couverture sont celles de l'éditeur, et son ancrage britannique ne doit pas être généralisé à d'autres marchés. |
| Capitalize | Intelligence sur les prêteurs et emprunteurs en immobilier commercial | Courtiers et prêteurs en immobilier commercial qui ont besoin de l'appétit des prêteurs, de comparables de prêts, de signaux sur les biens et d'un workflow de rapprochement. | Capitalize est une couche spécialisée en immobilier commercial pour trouver des prêteurs, rapprocher les deals, suivre les signaux sur les biens et les emprunteurs et atteindre les contacts prêteurs pertinents. | Son workflow spécialisé en immobilier commercial ne remplace pas une large couverture des emprunteurs professionnels hors immobilier. |
Ce que montre la page produit publique
Cette capture en contexte complet met en évidence le détail produit qui compte pour cet acheteur. La source reste liée sous l'image pour que vous puissiez vérifier les affirmations susceptibles de changer sur la page publique actuelle.
Éléments de sourcePage banque d'entreprise de RelPro présentant ses affirmations de couverture de leads et des filtres d'entreprise avancés.Afficher la captureMasquer la capture
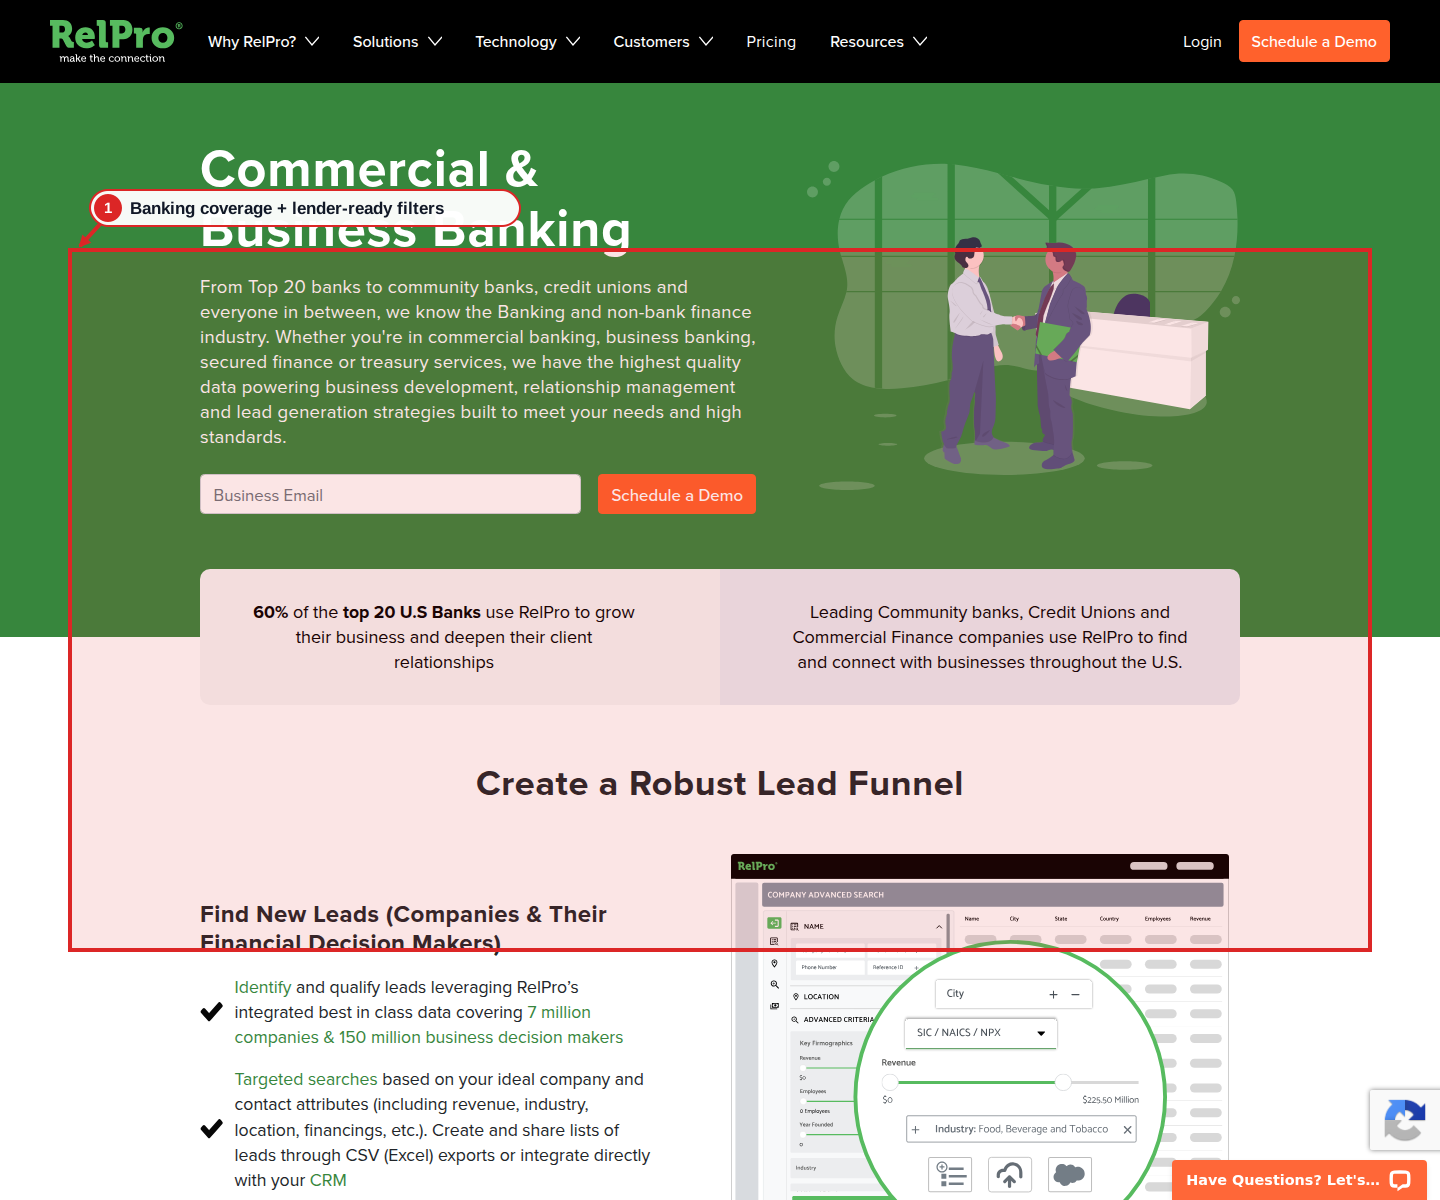
La stack de financement professionnel la plus solide utilise des données spécialisées pour établir pourquoi une conversation de financement peut être opportune, puis des données de contact vérifiées pour atteindre l'emprunteur, l'apporteur d'affaires ou le prêteur. Gardez prospection, conformité et analyse de crédit comme des étapes distinctes. Une entreprise bien filtrée peut être un lead pertinent sans être un emprunteur approuvé.
Questions fréquentes
Les données B2B peuvent-elles nous dire si une entreprise est solvable ?
Non. Les données de prospection B2B aident à définir et prioriser un univers d'emprunteurs. La solvabilité exige l'analyse de crédit du prêteur ainsi que les contrôles bureau de crédit, financiers, KYC, LCB-FT et de politique interne.
Quels signaux sont utiles pour l'origination de financement professionnel ?
Le signal utile dépend du produit. Exemples : inscriptions UCC, sûretés, prêts immobiliers, échéances, levées de fonds, expansion, recrutement, type d'actif et appétit connu des prêteurs. Aucun ne prouve à lui seul la demande.
Les courtiers doivent-ils cibler les emprunteurs ou les apporteurs d'affaires ?
Beaucoup de modèles d'origination efficaces font les deux. La prospection des emprunteurs crée des opportunités directes. La prospection des experts-comptables, courtiers, conseillers et partenaires apporteurs construit une source récurrente de mises en relation qualifiées.
Comment les prêteurs doivent-ils comparer le coût des données ?
Comparez le coût par opportunité qualifiée et joignable après zone géographique, indicateur de politique de crédit, pertinence des signaux, vérification des contacts, dédoublonnage et exclusions. Les fiches brutes et les crédits nominaux sont de mauvais dénominateurs.
Sources examinées
Chaque source renvoie vers la page produit ou la documentation publique actuelle du fournisseur. Les chiffres et affirmations de performance des fournisseurs restent des déclarations attribuées, pas des résultats d'audit indépendant.
6 sources vérifiées et datéesAfficher les sources
Testez la définition du marché
avant d'acheter la liste.
Décomptez et prévisualisez le segment, puis débloquez ou exportez des contacts vérifiés seulement une fois les critères confirmés.
