
I migliori dati B2B per finanziatori e broker del credito alle imprese (2026)
I dati per il credito alle imprese coprono tre lavori diversi: trovare aziende adatte ai criteri di affidamento, individuare segnali di finanziamento e raggiungere mutuatari, segnalatori o finanziatori. Un confronto utile tiene la ricerca clienti separata dall'istruttoria di credito.
Di Argorant
Rivisto e aggiornato il 20 agosto 2026 da Argorant
Trova il motivo per chiamare, poi raggiungi chi chiede il finanziamento o il segnalatore
Usa RelPro, S&P Global, DataGardener o uno specialista CRE quando eventi di finanziamento, privilegi, garanzie, dati immobiliari, propensione dei finanziatori o intelligence sulle relazioni determinano la priorità. Usa Argorant per mappare un ampio universo di mutuatari o segnalatori e raggiungere titolari, CFO, direttori finanziari e consulenti con contatti aziendali verificati. I dati di contatto possono supportare l'origination, ma non possono certificare idoneità o merito creditizio.
Non confrontare prodotti di dati diversi come se fossero un'unica categoria
La lista ristretta giusta dipende dal lavoro che i dati devono completare. Queste corsie possono formare un unico stack, ma un segnale specialistico, un database di ricerca e un livello di contatti verificati non dovrebbero ricevere lo stesso punteggio per lavori diversi.
Mappa le aziende servibili e le persone che controllano finanza o segnalazioni.
Dai priorità ai potenziali clienti in base a ipoteche, garanzie, scadenze, immobili, finanziamenti o eventi di crescita.
Valuta la richiesta dopo che un'opportunità qualificata entra nel processo di credito.
Il workflow che questi dati devono supportare
- 1Traduci i criteri di affidamento in regole su settore, area geografica, dimensione, anzianità, immobili e settori esclusi.
- 2Crea l'universo di origination potenzialmente idoneo senza presentarlo come approvato o meritevole di credito.
- 3Aggiungi segnali su prestiti, ipoteche, garanzie, scadenze, immobili, crescita o finanziamenti dove fonti specializzate li supportano.
- 4Individua il titolare, il CFO, il direttore finanziario, il tesoriere, il segnalatore o il contatto del finanziatore per la specifica iniziativa.
- 5Verifica ed esporta il contatto aziendale con la fonte e il motivo della priorità allegati.
- 6Passa le opportunità qualificate ai sistemi di KYC, AML, sostenibilità e istruttoria invece di trattare i dati di ricerca clienti come una decisione di credito.
Filtri aziendali
- Settore e classificazione NAICS o equivalente
- Paese, regione e area di finanziamento
- Indicatori di fatturato, numero di dipendenti, anzianità e proprietà
- Tipo di immobile e di asset
- Segnali di UCC, garanzie, scadenze dei prestiti, crescita e finanziamenti
Persone e ruoli
- Proprietario
- Amministratore delegato
- Chief Financial Officer
- Finance Director
- Tesoriere
- Commercialista, broker o consulente come segnalatore
- Contatto dell'originator del finanziatore o del fornitore di capitale pertinente
Esclusioni
- Settori vietati
- Aziende fuori dai criteri di affidamento o dall'area di finanziamento
- Consumatori e record con email personali
- Clienti attuali quando la campagna è solo di acquisizione
- Contatti esclusi e disiscritti
Confronto tra provider
I conteggi e le affermazioni sulle prestazioni pubblicati dai fornitori sono etichettati come dichiarazioni dei fornitori. La domanda decisiva è se il prodotto completa il workflow di questo pubblico su un campione fisso e riproducibile.
| Provider | Categoria | Ideale per | Cosa fa | Limite decisivo |
|---|---|---|---|---|
| Argorant | Contatto operativo con mutuatari e segnalatori | Finanziatori e broker con criteri di affidamento chiari che hanno bisogno di un'ampia copertura di aziende e decisori. | Argorant mappa le aziende per settore, indicatore di dimensione e area geografica, poi individua i ruoli di titolare, finanza e segnalatore per l'esportazione di contatti verificati. | Non è una centrale rischi, un sistema di valutazione del credito, un fornitore KYC né la prova che un'azienda abbia bisogno di finanziamenti. |
| RelPro | Intelligence su relazioni e origination nel commercial banking | Banche e team di finanza commerciale che hanno bisogno di contatti, figure di influenza, contesto sui finanziamenti, avvisi e arricchimento CRM. | RelPro combina dati su aziende e dirigenti con contesto relazionale, eventi aziendali, intent, depositi ufficiali, finanziamenti e un workflow di ricerca specifico per il settore bancario. | È una piattaforma specializzata di sales intelligence con onboarding guidato dalle vendite, non una semplice fonte di contatti a consumo. |
| Dataset S&P Global Commercial Prospecting | Dataset statunitense di immobili e privilegi | Team statunitensi di CRE e C&I che danno priorità alle opportunità in base al contesto di immobili, prestiti, creditori, debitori e UCC. | Il dataset Commercial Prospecting di S&P è costruito su immobili commerciali e registri dei privilegi UCC. Risponde a una domanda su eventi di finanziamento a cui un normale database di persone non può rispondere. | Il dataset copre solo gli Stati Uniti e non è un prodotto globale di contatti o di valutazione del credito. |
| DataGardener | Intelligence sul credito nel Regno Unito | Finanziatori e broker di finanza aziendale nel Regno Unito che hanno bisogno di bilanci, garanzie, contesto sui finanziatori e dati di contatto dei mutuatari. | DataGardener combina bilanci e registrazioni di garanzie delle aziende del Regno Unito con filtri e accesso ai contatti per l'origination nel credito alle imprese. | Le sue dichiarazioni sul numero di account aziendali e sulla copertura sono affermazioni del fornitore, e il suo focus sul Regno Unito non va generalizzato ad altri mercati. |
| Capitalize | Intelligence su finanziatori e mutuatari CRE | Broker e finanziatori del settore immobiliare commerciale che hanno bisogno di appetito dei finanziatori, comparables dei prestiti, segnali sugli immobili e workflow di abbinamento. | Capitalize è un livello specializzato CRE per trovare finanziatori, abbinare operazioni, monitorare segnali su immobili e mutuatari e raggiungere i referenti giusti dei finanziatori. | Il suo workflow specializzato sul commercial real estate non sostituisce un'ampia copertura dei mutuatari commerciali al di fuori dell'immobiliare. |
Cosa mostra la pagina prodotto pubblica
Questa acquisizione a contesto completo evidenzia il dettaglio di prodotto che conta per questo acquirente. La fonte resta collegata sotto l'immagine, così puoi verificare le affermazioni soggette a cambiamenti sulla pagina pubblica attuale.
Prova della fontePagina commercial banking di RelPro con le dichiarazioni sulla copertura dei lead e i filtri avanzati sulle aziende.Mostra acquisizioneNascondi acquisizione
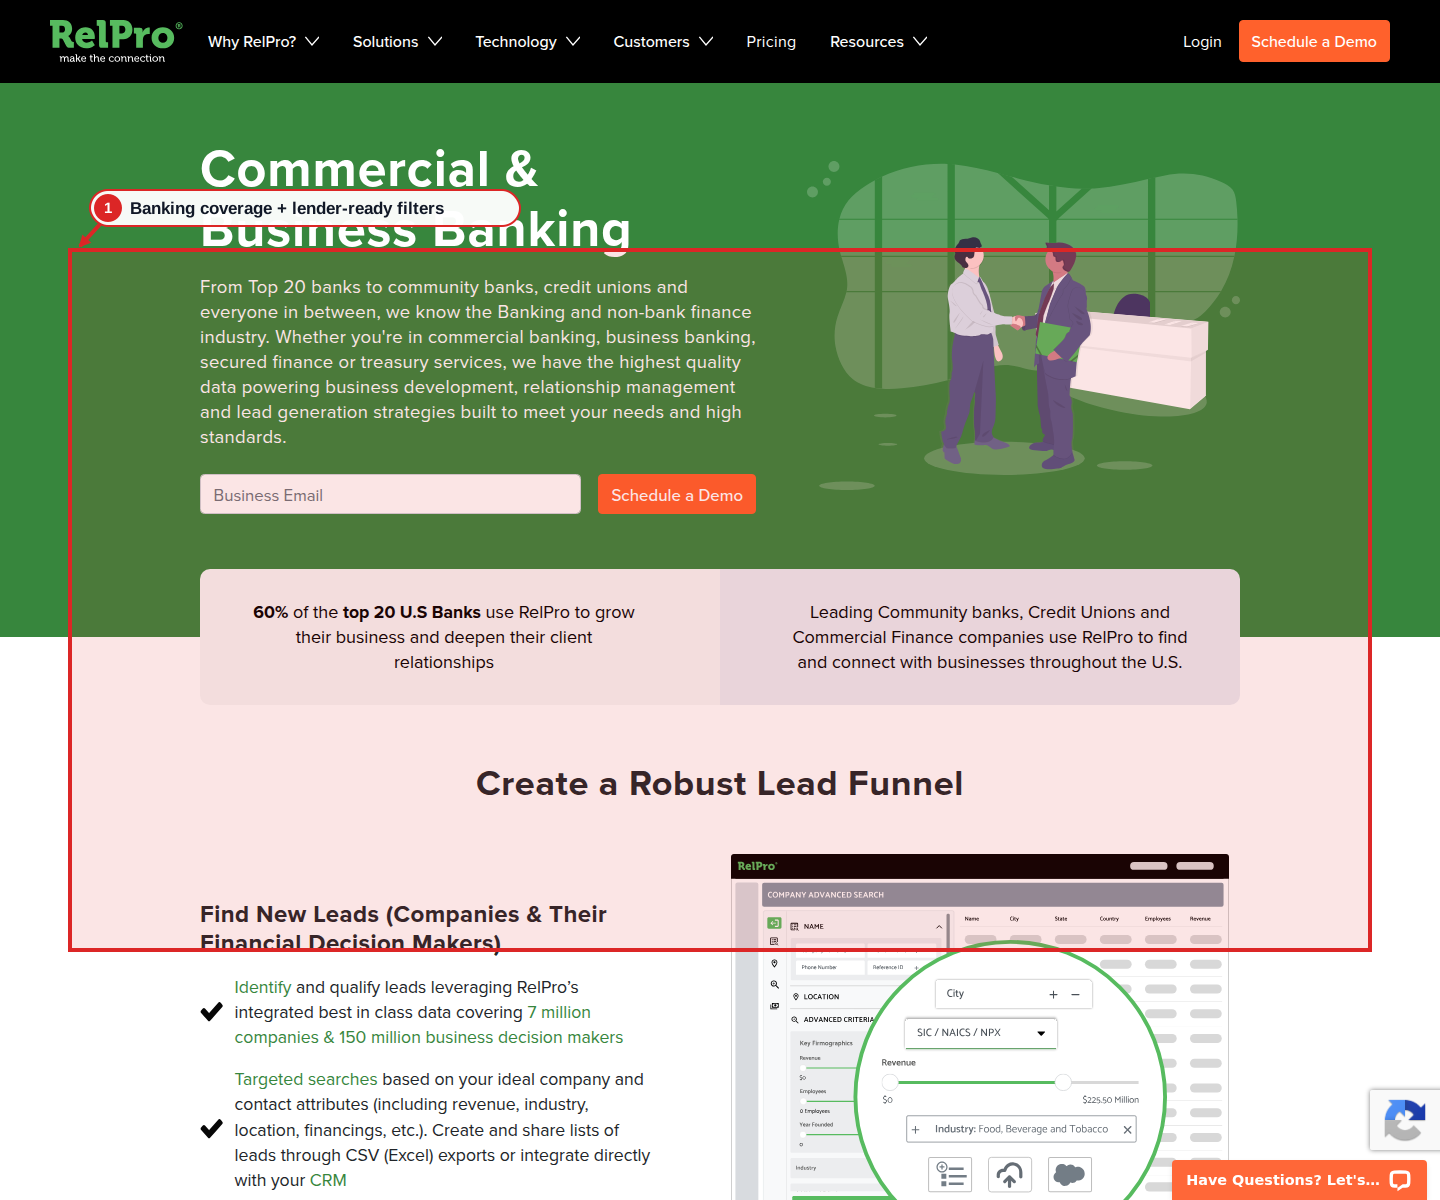
Lo stack più solido per i finanziamenti commerciali usa dati specialistici per capire perché una conversazione sul finanziamento può essere tempestiva, poi usa dati di contatto verificati per raggiungere il richiedente, il segnalatore o il finanziatore. Tieni ricerca clienti, compliance e valutazione del credito come passaggi separati. Un'azienda ben filtrata può essere un lead sensato senza essere un richiedente approvato.
Domande frequenti
I dati B2B possono dirci se un'azienda è meritevole di credito?
No. I dati di ricerca clienti B2B possono aiutare a definire e prioritizzare un universo di potenziali mutuatari. Il merito creditizio richiede le verifiche del finanziatore: istruttoria, centrali rischi, dati finanziari, KYC, AML e policy.
Quali segnali sono utili per l'origination nel credito commerciale?
Il segnale utile dipende dal prodotto. Alcuni esempi: registrazioni UCC, garanzie, mutui immobiliari, finestre di scadenza, finanziamenti, espansione, assunzioni, tipo di asset e propensione nota dei finanziatori. Nessuno di questi prova da solo la domanda.
I broker dovrebbero puntare ai richiedenti o ai segnalatori?
Molti modelli di origination di successo fanno entrambe le cose. L'outreach verso chi chiede finanziamenti crea opportunità dirette. L'outreach verso commercialisti, broker, consulenti e partner di segnalazione costruisce una fonte ricorrente di presentazioni qualificate.
Come dovrebbero confrontare i finanziatori i costi dei dati?
Confronta il costo per opportunità qualificata e raggiungibile dopo area geografica, approssimazione dei criteri di affidamento, pertinenza dei segnali, verifica dei contatti, duplicati ed esclusioni. Record grezzi e crediti nominali sono denominatori deboli.
Fonti esaminate
Ogni fonte rimanda all'attuale pagina pubblica del prodotto o della documentazione del fornitore. I numeri e le dichiarazioni di performance dei fornitori restano affermazioni attribuite, non risultati di audit indipendenti.
6 fonti controllate e datateMostra le fonti
Testa la definizione del mercato
prima di acquistare la lista.
Conta e guarda l'anteprima del segmento, poi mostra o esporta contatti verificati solo dopo che i criteri reggono.
