
Los mejores datos B2B para prestamistas y corredores comerciales (2026)
Los datos para préstamos comerciales cubren tres tareas distintas: encontrar empresas que encajan con unos criterios de crédito, detectar señales de financiación y llegar a prestatarios, intermediarios o proveedores de capital. Una comparación útil separa la prospección del análisis de riesgo.
Por Argorant
Revisado y actualizado el 20 de agosto de 2026 por Argorant
Encuentra el motivo para llamar y luego llega al prestatario o al intermediario
Usa RelPro, S&P Global, DataGardener o un especialista en inmobiliario comercial cuando los eventos de financiación, los gravámenes, las cargas, los datos de inmuebles, el apetito de los prestamistas o la inteligencia de relaciones determinan la prioridad. Usa Argorant para mapear un universo amplio de prestatarios o intermediarios y llegar a dueños, CFOs, directores financieros y asesores con contactos de empresa verificados. Los datos de contacto pueden apoyar la originación, pero no pueden certificar la elegibilidad ni la solvencia.
No compares productos de datos distintos como si fueran una sola categoría
La lista corta adecuada depende de la tarea que deben completar los datos. Estas vías pueden formar un solo stack, pero una señal especializada, una base de datos de investigación y una capa de contactos verificados no deberían recibir la misma puntuación por trabajos distintos.
Mapea las empresas a las que puedes dar servicio y las personas que controlan las finanzas o las recomendaciones.
Prioriza los prospectos según gravámenes, cargas, vencimientos, inmuebles, financiación o eventos de crecimiento.
Evalúa la solicitud cuando una oportunidad cualificada entre en el proceso de crédito.
El flujo que deben sostener estos datos
- 1Codifica los criterios de crédito con reglas de sector, geografía, tamaño, antigüedad, inmuebles y sectores excluidos.
- 2Crea un universo de originación que parezca elegible sin describirlo como aprobado o solvente.
- 3Agrega señales de préstamos, gravámenes, cargas, vencimientos, inmuebles, crecimiento o financiación donde las fuentes especializadas las respalden.
- 4Identifica al dueño, CFO, director financiero, tesorero, intermediario o contacto del prestamista para la operación concreta.
- 5Verifica y exporta el contacto de la empresa con la fuente y el motivo de priorización adjuntos.
- 6Pasa las oportunidades cualificadas a los sistemas de KYC, AML, asequibilidad y análisis de riesgo en lugar de tratar los datos de prospección como una decisión de crédito.
Filtros de empresa
- Sector y NAICS o clasificación equivalente
- País, región y ámbito de préstamo
- Aproximaciones por ingresos, plantilla, antigüedad y propiedad
- Tipo de inmueble y de activo
- Señales de UCC, cargas, vencimiento de préstamos, crecimiento y financiación
Personas y cargos
- Propietario
- Director general
- Director financiero (CFO)
- Director financiero
- Tesorero
- Contador, corredor o asesor como intermediario
- Originador del prestamista o contacto relevante de un proveedor de capital
Exclusiones
- Sectores excluidos
- Empresas fuera de los criterios de crédito o del ámbito de préstamo
- Consumidores y registros con correos personales
- Clientes actuales, cuando la campaña es solo de captación
- Contactos excluidos y dados de baja
Comparación de proveedores
Las cifras y afirmaciones de rendimiento publicadas por los proveedores se identifican como afirmaciones del proveedor. La pregunta decisiva es si el producto completa el flujo de esta audiencia con una muestra fija y reproducible.
| Proveedor | Categoría | Ideal para | Lo que hace | Limitación decisiva |
|---|---|---|---|---|
| Argorant | Gestión de contactos con prestatarios e intermediarios | Prestamistas y corredores con unos criterios de crédito claros que necesitan una cobertura amplia de empresas y decisores. | Argorant mapea empresas por sector, indicador de tamaño y ubicación, y luego identifica los cargos de dueño, finanzas e intermediario para exportar contactos verificados. | No es una agencia de crédito, un sistema de análisis de riesgo, un proveedor de KYC ni una prueba de que una empresa necesita financiación. |
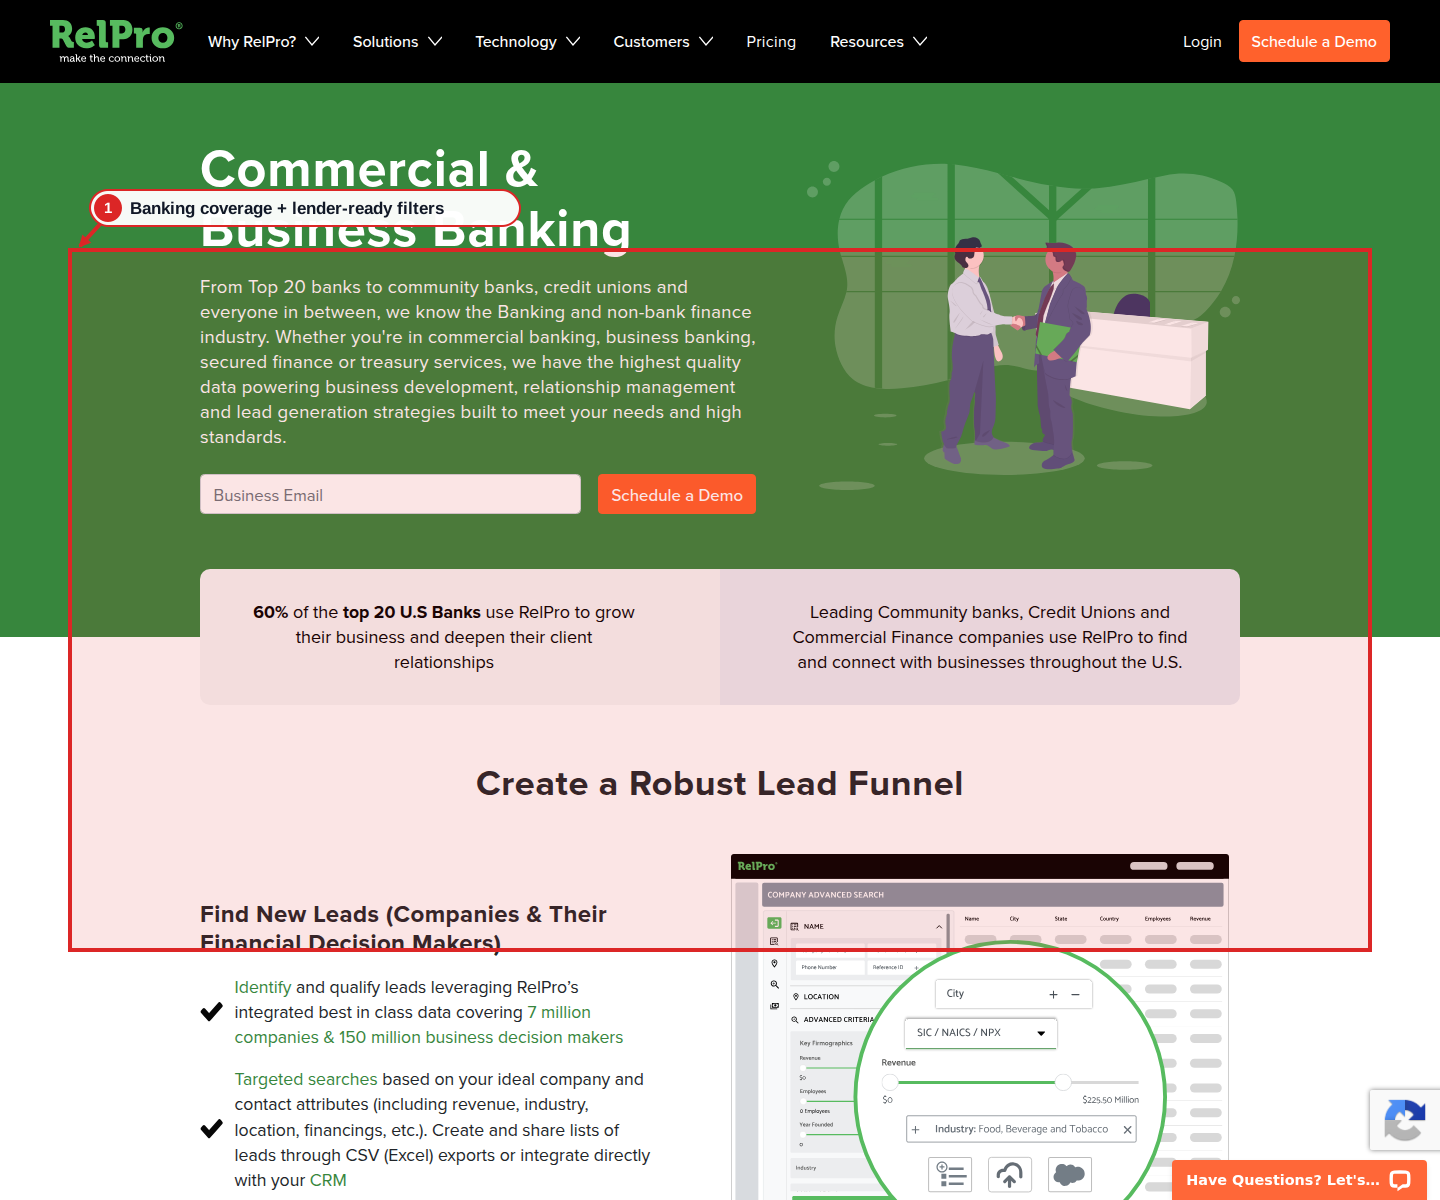
| RelPro | Inteligencia de relaciones y originación para banca comercial | Bancos y equipos de financiación comercial que necesitan contactos, centros de influencia, contexto de financiación, alertas y enriquecimiento del CRM. | RelPro combina datos de empresas y directivos con contexto de relaciones, eventos de negocio, intención, presentaciones registrales, préstamos y un flujo de investigación específico para banca. | Es una plataforma especializada de inteligencia de ventas con un alta guiada por ventas, no una simple fuente de contactos medida por uso. |
| Commercial Prospecting de S&P Global | Conjunto de datos de inmuebles y gravámenes de EE. UU. | Equipos de inmobiliario comercial y C&I de EE. UU. que priorizan oportunidades según el contexto de inmuebles, préstamos, acreedores, deudores y UCC. | El conjunto de datos Commercial Prospecting de S&P se basa en registros de inmuebles comerciales y gravámenes UCC. Responde a una pregunta sobre eventos de financiación que una base de datos de personas normal no puede responder. | El conjunto de datos solo cubre EE. UU. y no es un producto global de contactos ni de análisis de riesgo. |
| DataGardener | Inteligencia de préstamos del Reino Unido | Prestamistas y corredores de financiación comercial del Reino Unido que necesitan cuentas anuales, cargas, contexto de prestamistas y datos de contacto de prestatarios. | DataGardener combina las cuentas anuales y los registros de cargas de empresas del Reino Unido con filtros y acceso a contactos para la originación de préstamos comerciales. | Sus afirmaciones sobre el número de cuentas de empresas y la cobertura son del proveedor, y su foco en el Reino Unido no debería generalizarse a otros mercados. |
| Capitalize | Inteligencia sobre prestamistas y prestatarios de inmobiliario comercial | Corredores y prestamistas de inmobiliario comercial que necesitan apetito de prestamistas, comparables de préstamos, señales de inmuebles y un flujo de emparejamiento. | Capitalize es una capa especializada en inmobiliario comercial para encontrar prestamistas, emparejar operaciones, vigilar señales de inmuebles y prestatarios, y llegar a los contactos relevantes de prestamistas. | Su flujo especializado en inmobiliario comercial no sustituye una cobertura amplia de prestatarios comerciales fuera del sector inmobiliario. |
Lo que muestra la página pública del producto
Esta captura completa destaca el detalle del producto que importa para este comprador. La fuente sigue enlazada debajo de la imagen para que puedas verificar las afirmaciones que cambian en la página pública actual.
Pruebas de la fuentePágina de banca comercial de RelPro con afirmaciones sobre la cobertura de leads y filtros avanzados de empresas.Mostrar capturaOcultar captura
El stack de préstamos comerciales más sólido usa datos especializados para establecer por qué una conversación de financiación puede ser oportuna y luego usa datos de contacto verificados para llegar al prestatario, al intermediario o al prestamista. Mantén la prospección, el cumplimiento y el análisis de riesgo como controles separados. Una empresa bien filtrada puede ser un lead sensato sin ser un prestatario aprobado.
Preguntas frecuentes
¿Pueden los datos B2B decirnos si una empresa es solvente?
No. Los datos de prospección B2B pueden ayudar a definir y priorizar un universo de prestatarios. La solvencia requiere el análisis de riesgo del prestamista y sus comprobaciones de burós, financieras, KYC, AML y de políticas.
¿Qué señales son útiles para la originación de préstamos comerciales?
La señal útil depende del producto. Algunos ejemplos son los registros UCC, las cargas, los préstamos inmobiliarios, los plazos de vencimiento, la financiación, la expansión, la contratación, el tipo de activo y el apetito conocido de los prestamistas. Ninguna demuestra demanda por sí sola.
¿Deberían los corredores dirigirse a prestatarios o a intermediarios?
Muchos modelos de originación exitosos hacen ambas cosas. La prospección de prestatarios crea oportunidades directas. La prospección de contadores, corredores, asesores y socios de referencia crea una fuente recurrente de presentaciones cualificadas.
¿Cómo deberían comparar los prestamistas el costo de los datos?
Compara el costo por oportunidad cualificada y alcanzable después de la geografía, la aproximación a los criterios de crédito, la relevancia de las señales, la verificación de contactos, los duplicados y las exclusiones. Los registros brutos y los créditos nominales son denominadores débiles.
Fuentes revisadas
Cada fuente enlaza a la página pública actual del producto o de la documentación del proveedor. Las cifras y afirmaciones de rendimiento de los proveedores siguen siendo afirmaciones atribuidas, no resultados de una auditoría independiente.
6 fuentes comprobadas y fechadasMostrar fuentes
Prueba la definición del mercado
antes de comprar la lista.
Cuenta y revisa la vista previa del segmento, y revela o exporta contactos verificados solo cuando los criterios se sostengan.
